ARU e ORU: a diferença que gerou anos de disputa
Uma ARU é a zona que o município delimita como precisando de uma estratégia de reabilitação integrada - normalmente centros históricos ou zonas urbanas degradadas. Uma ORU (Operação de Reabilitação Urbana) é o plano concreto que define como essa reabilitação vai ser feita naquela ARU: prazos, incentivos, prioridades de intervenção.
Até 2012, a lei exigia que a câmara aprovasse os dois instrumentos ao mesmo tempo. Depois disso, passou a ser possível delimitar uma ARU sem aprovar logo a respetiva ORU - o que criou uma zona cinzenta: promotores e empreiteiros continuaram a aplicar IVA a 6% em obras dentro de ARUs sem ORU aprovada, entendendo que a localização bastava. A Autoridade Tributária discordou, apoiada por um acórdão do Supremo Tribunal Administrativo que exigia a ORU aprovada - o que gerou centenas de inspeções e liquidações adicionais de IVA a promotores que já tinham fechado obras há anos.
O que mudou em agosto de 2026
A Lei n.º 48/2026 resolveu isto através de uma "interpretação autêntica" - uma forma de o Parlamento esclarecer, com força retroativa, o que a lei sempre quis dizer. Na prática, confirma que estar dentro de uma ARU é condição suficiente para o IVA a 6%, independentemente de existir ou não uma ORU aprovada. Os efeitos são formalmente retroativos a 1 de janeiro de 2009, mas a Ordem dos Contabilistas Certificados alerta que só é possível corrigir e reclamar IVA pago em excesso dentro do prazo de caducidade de quatro anos - ou seja, na prática, a partir de 2022.
Desde agosto de 2026, a localização em ARU já é suficiente - não é preciso esperar por uma ORU aprovada pela câmara.
Como confirmar se o seu imóvel está numa ARU
Cada câmara municipal publica o seu próprio mapa de ARUs. Em Lisboa, grande parte da cidade histórica está abrangida; em Cascais e Oeiras as zonas são mais específicas e vale a pena confirmar caso a caso. O pedido é feito diretamente junto do departamento de urbanismo da câmara, através de uma certidão de localização em ARU, indicando a morada exata do imóvel.
Onde consultar o mapa da sua ARU
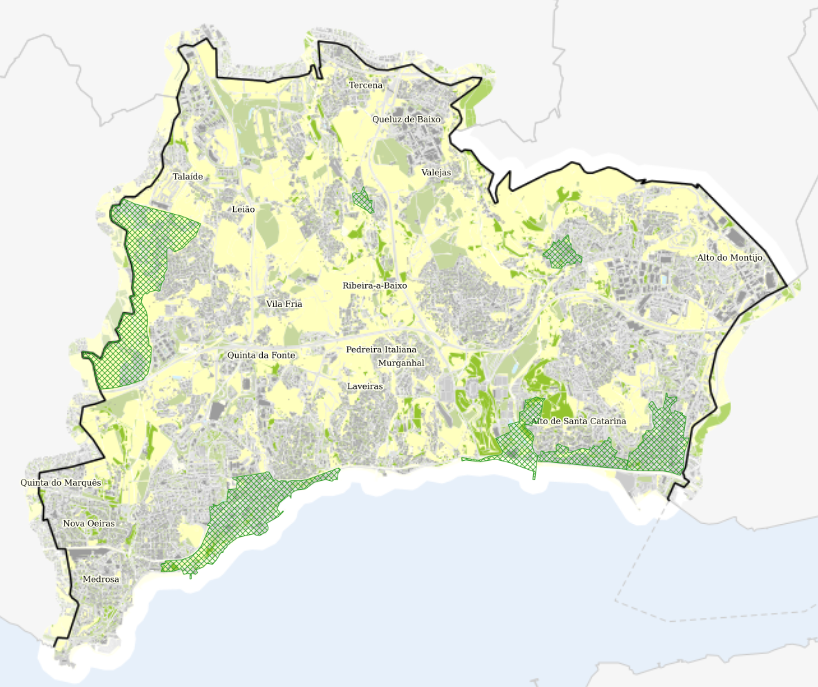
- Oeiras - Dados Abertos de Oeiras, mapa e delimitações oficiais
- Lisboa - Portal da Habitação, índice nacional de ARUs
- Cascais - Portal da Habitação, índice nacional de ARUs
- Ericeira (Mafra) - Portal da Habitação, índice nacional de ARUs
Para Lisboa, Cascais e Ericeira remetemos para o portal nacional enquanto confirmamos os links diretos das respetivas câmaras.
Outros benefícios além do IVA
A reabilitação dentro de uma ARU pode ainda dar acesso a:
- Isenção de IMI por 3 anos a contar da conclusão da obra, renovável por mais 5 anos mediante deliberação da assembleia municipal - sujeita a subida de pelo menos 2 níveis no estado de conservação e a requisitos de eficiência energética;
- Redução de taxas municipais, como a avaliação do estado de conservação ou a ocupação da via pública - a percentagem varia por município;
- Taxa de IRS reduzida a 5% sobre rendimentos de arrendamento após a reabilitação, quando o proprietário é pessoa singular, sujeito passivo de IRS e residente em Portugal.
Regime transitório: projetos anteriores a outubro de 2023
Há um detalhe importante para promotores com projetos mais antigos. A Lei n.º 56/2023 (Mais Habitação), em vigor desde 7 de outubro de 2023, apertou a definição de "reabilitação urbana" para efeitos desta taxa reduzida - passando a exigir reabilitação real do edificado existente. Antes dessa data, o conceito era mais amplo e incluía, segundo o Regime Jurídico da Reabilitação Urbana, mesmo a demolição total e construção de raiz de um novo edifício dentro de uma ARU.
O artigo 50º, nº 9, da própria Lei 56/2023 protege quem já tinha processo em curso: mantém a redação anterior da norma - e, portanto, o direito ao IVA a 6% mesmo para construção nova a partir de demolição - para projetos com pedido de licenciamento ou comunicação prévia apresentado antes de 7 de outubro de 2023, ou apresentado depois mas já ao abrigo de uma informação prévia favorável em vigor nessa data.
Durante algum tempo, a Autoridade Tributária e o Supremo Tribunal Administrativo exigiram, também para estes projetos mais antigos, uma ORU aprovada além da localização em ARU. Mas essa exigência aplicava-se precisamente à "redação anterior" da norma - a mesma que a Lei n.º 48/2026 veio esclarecer, com efeitos retroativos, que não depende de ORU. Ou seja: a mesma clarificação de agosto de 2026 aplica-se também a estes projetos transitórios - basta a localização em ARU, mesmo que a obra seja, tecnicamente, construção nova a partir de demolição.
Na prática: se o seu processo começou antes desse corte de outubro de 2023, o IVA a 6% pode aplicar-se mesmo que a obra não seja uma reabilitação do edificado existente - e, à luz da Lei 48/2026, sem necessidade de ORU aprovada.
Não confundir com o novo regime geral de IVA na construção
Em julho de 2026 entrou também em vigor um regime distinto: IVA a 6% para construção de habitação a preço moderado, aplicável mesmo fora de ARUs, mas sujeito a tetos de valor - venda até 660.982€ ou renda até 2.300€/mês. Este regime não depende de ARU nem de ORU e tem regras próprias, explicadas em IVA a 6% em obra nova: como funciona o regime de 2026.
Documentação necessária
Para aplicar corretamente a taxa reduzida, é preciso: um projeto que demonstre tratar-se de reabilitação do edificado existente (não construção nova a partir de demolição total), a certidão de localização em ARU emitida pela câmara, e a fatura da empreitada emitida com menção expressa à verba 2.23 da Lista I do Código do IVA - o empreiteiro tem de estar habilitado a faturar à taxa reduzida.